

El letrado explicó en Mañana Sylvestre qué pueden hacer las personas que acumularon deudas con bancos y tarjetas de crédito y advirtió sobre los intereses que pueden considerarse usurarios. Además llamó a no perder la calma y acudir a organismos de defensa del consumidor para recibir adecuada asistencia.
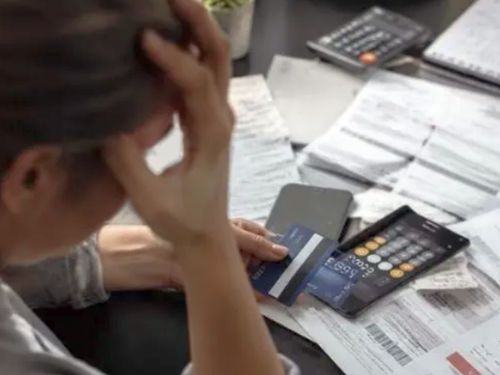
El crecimiento del endeudamiento de las familias y las dificultades para afrontar los compromisos con bancos y tarjetas de crédito se convirtieron en una de las principales preocupaciones para quienes llegan a fin de mes con ingresos insuficientes. En ese contexto, el abogado Fernando Paternay brindó una serie de recomendaciones para quienes acumularon deudas y comenzaron a recibir llamados de entidades financieras o estudios jurídicos.
En diálogo con Pablo Ladaga en Mañana Sylvestre, por Radio 10, Paternay pidió a los deudores mantener la calma y evitar tomar decisiones apresuradas frente a la presión de bancos y cobradores.
“Lo primero que quiero transmitir a los oyentes es calma. En situaciones de mucho estrés, de mucha deuda, de mucha tensión, tomamos malas decisiones”, sostuvo.
El abogado explicó que, aunque las deudas entre particulares y entidades financieras constituyen una relación privada, existen mecanismos legales para cuestionar los intereses aplicados cuando estos resultan excesivos.
“Si bien el Presidente habla de decisiones privadas, y en parte lo es, un banco y un particular, el Estado debe regular las tasas de interés a través del Banco Central”, señaló.
En ese sentido, afirmó que cuando los intereses superan parámetros razonables, el deudor puede recurrir a la Justicia para solicitar una revisión.
“Cuando las tasas de interés son muy altas, para que se entienda, cuando las tasas de interés exceden un monto razonable, el deudor tiene derecho a ir al Defensa del Consumidor y reclamar que ese interés sea arreglado por el juez”, explicó.
“Nadie va a ir preso por una deuda de dinero”
Uno de los principales mensajes de Paternay estuvo dirigido a las personas que reciben llamados intimidatorios o sienten temor frente a la posibilidad de no poder afrontar sus compromisos.
“Primero, no tener miedo. Segundo, nadie va a ir preso por una deuda de dinero. Y tercero, no te van a ir a tu casa a embargarte todo”, afirmó.
Según explicó, el eventual embargo es una instancia posterior y requiere el desarrollo de un proceso judicial.
Por eso, recomendó no actuar bajo presión cuando una entidad financiera propone una refinanciación o solicita firmar documentación para “reconocer” la deuda.
“Lo primero que tenés que hacer es no reconocer la deuda”, enfatizó.
Paternay aclaró que reconocer una deuda puede implicar aceptar un nuevo documento o acuerdo sin conocer con precisión cómo se calculó el monto reclamado.
“Te pueden hacer firmar un papel o te pueden hacer firmar desde un mail o que aceptes un link. Primero, frío, frío”, sostuvo.
Determinar el capital adeudado
Como segundo paso, el abogado recomendó exigir información detallada sobre el origen del monto reclamado.
“Es fundamental que te digan exactamente cuál es la deuda de capital y cuál es la deuda de interés”, explicó.
La recomendación apunta a conocer cuánto corresponde efectivamente al capital adeudado y cuánto se acumuló en concepto de intereses, especialmente cuando una deuda lleva varios meses de atraso.
Según Paternay, una vez obtenida esa información, el consumidor puede recurrir a Defensa del Consumidor para plantear el reclamo.
“Una vez que tenés estas dos informaciones, te vas a Defensa del Consumidor de tu barrio o a través de la web”, indicó.
El abogado destacó además que este mecanismo permite al consumidor iniciar el reclamo sin afrontar honorarios profesionales.
“Si vos vas a Defensa del Consumidor, no te pueden cobrar honorarios. ¿Por qué? Porque es una relación de consumo”, explicó.
El problema de pagar solamente el mínimo de la tarjeta
Paternay también puso el foco en una situación habitual entre las familias endeudadas: el pago del mínimo de la tarjeta de crédito.
“Cuando vos te fijás la deuda con la tarjeta, te empezás a pagar el mínimo, ¿y qué pasa? Que la deuda empieza a crecer porque vos no estás pagando capital, sino que estás pagando un porcentaje muy bajo”, advirtió.
Por eso, incluso en aquellos casos en los que ya existe una refinanciación, recomendó analizar las condiciones y los intereses aplicados.
“Si vos estás refinanciado, igual andá a la Justicia. Hablá con el estudio jurídico, ¿para qué? Para que se analice qué interés tiene”, sostuvo.
El abogado relató además el caso de una persona a la que le reclamaban una deuda de alrededor de $100 millones y aseguró que, en situaciones de este tipo, se pueden discutir tanto los intereses como determinados costos asociados al reclamo.
Intereses usurarios
Uno de los puntos centrales de la entrevista fue la posibilidad de cuestionar judicialmente los intereses considerados excesivos.
Paternay explicó que un parámetro utilizado por la Justicia es la comparación con la tasa activa del Banco Nación.
“Si el interés supera ampliamente la tasa activa del Banco Nación, eso es usurario”, afirmó.
Para ejemplificarlo, señaló: “Si la tasa activa te está dando un 70% anual y a vos te aplican un 200% anual, eso es usurario”.
El abogado aclaró que no se trata de impedir que las entidades financieras cobren intereses por el riesgo de otorgar un crédito, sino de evitar incrementos que resulten desproporcionados.
“Está bien que hay riesgos cuando te dan un crédito, pero tampoco te pueden cobrar como, por ejemplo, 500%”, cuestionó.