

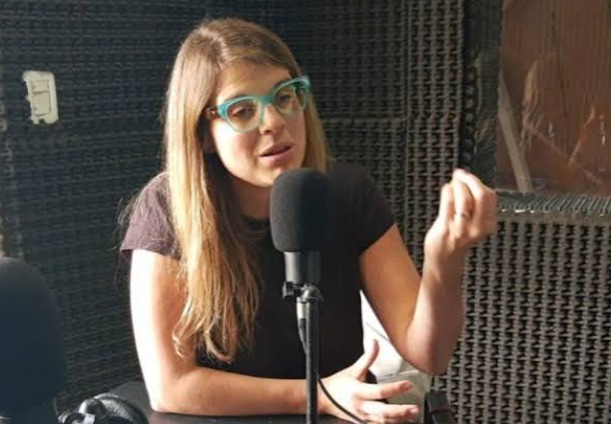
La economista y gerenta del Centro de Estudios para la Ciudad alertó sobre el crecimiento del endeudamiento de las familias argentinas y el avance de los fondos que compran carteras de créditos impagos. Según los datos que presentó en Mañana Sylvestre, las personas con deudas vendidas por las entidades financieras pasaron de 180.000 en agosto de 2024 a 800.000 en agosto de 2026. Además, advirtió sobre el hostigamiento a los deudores y reclamó una recomposición de los ingresos.
La economista Delfina Rossi, referente del Centro de Estudios para la Ciudad y responsable del Mapa de la Deuda, advirtió sobre el deterioro de la situación financiera de las familias argentinas y el aumento de la morosidad. En diálogo con Gustavo Sylvestre en Mañana Sylvestre, por Radio 10, presentó cifras sobre el crecimiento de las deudas impagas y cuestionó las consecuencias que tiene la venta de esas obligaciones a empresas y fondos de cobranza.
“Es un reflejo muy profundo de lo que está viviendo nuestro país”, sostuvo Rossi al analizar las dificultades que enfrentan los hogares para cumplir con sus compromisos financieros.
La especialista explicó que el endeudamiento presenta distintas características según el tipo de crédito. Mientras los préstamos bancarios de montos elevados registran una dinámica diferente, las familias que recurren a financiamiento más pequeño para afrontar sus gastos cotidianos encuentran cada vez más dificultades para pagar.
La morosidad alcanza el 19%
Rossi precisó que, de acuerdo con los datos del Mapa de la Deuda, la morosidad se ubica alrededor del 19%, considerando a las personas que acumulan más de 90 días de atraso en sus obligaciones.
La economista explicó que el relevamiento busca reflejar la situación de la población endeudada, más allá de cómo las entidades financieras registran sus créditos impagos en los balances.
“Nosotros tenemos una mirada que es sobre la población: cuánta gente sigue teniendo esta deuda”, señaló.
En ese sentido, advirtió que una parte de los créditos que los bancos consideran de difícil recuperación se vende en el mercado secundario. Allí, otras empresas adquieren las carteras de deudores y posteriormente realizan gestiones para cobrar las obligaciones pendientes.
Según Rossi, este mecanismo puede prolongar las consecuencias del endeudamiento, ya que las personas siguen afectadas por sus deudas incluso después de que la entidad que les otorgó el préstamo deja de administrarlas.
Crece el número de familias con deudas vendidas
Delfina Rossi: “La morosidad es un reflejo muy profundo de lo que está viviendo nuestro país”
La economista y gerenta del Centro de Estudios para la Ciudad alertó sobre el crecimiento del endeudamiento de las familias argentinas y el avance de los fondos que compran carteras de créditos impagos. Según los datos que presentó en Mañana Sylvestre, las personas con deudas vendidas por las entidades financieras pasaron de 180.000 en agosto de 2024 a 800.000 en agosto de 2026. Además, advirtió sobre el hostigamiento a los deudores y reclamó una recomposición de los ingresos.
La economista Delfina Rossi, gerenta del Centro de Estudios para la Ciudad y responsable del Mapa de la Deuda, advirtió sobre el deterioro de la situación financiera de las familias argentinas y el aumento de la morosidad. En diálogo con Gustavo “Gato” Sylvestre en Mañana Sylvestre, por Radio 10, presentó cifras sobre el crecimiento de las deudas impagas y cuestionó las consecuencias que tiene la venta de esas obligaciones a empresas y fondos de cobranza.
“Es un reflejo muy profundo de lo que está viviendo nuestro país”, sostuvo Rossi al analizar las dificultades que enfrentan los hogares para cumplir con sus compromisos financieros.
La especialista explicó que el endeudamiento presenta distintas características según el tipo de crédito. Mientras los préstamos bancarios de montos elevados registran una dinámica diferente, las familias que recurren a financiamiento más pequeño para afrontar sus gastos cotidianos encuentran cada vez más dificultades para pagar.
La morosidad alcanza alrededor del 19%
Rossi precisó que, de acuerdo con los datos del Mapa de la Deuda, la morosidad se ubica alrededor del 19%, considerando a las personas que acumulan más de 90 días de atraso en sus obligaciones.
La economista explicó que el relevamiento busca reflejar la situación de la población endeudada, más allá de cómo las entidades financieras registran sus créditos impagos en los balances.
“Nosotros tenemos una mirada que es sobre la población: cuánta gente sigue teniendo esta deuda”, señaló.
En ese sentido, advirtió que una parte de los créditos que los bancos consideran de difícil recuperación se vende en el mercado secundario. Allí, otras empresas adquieren las carteras de deudores y posteriormente realizan gestiones para cobrar las obligaciones pendientes.
Según Rossi, este mecanismo puede prolongar las consecuencias del endeudamiento, ya que las personas siguen afectadas por sus deudas incluso después de que la entidad que les otorgó el préstamo deja de administrarlas.
De 180.000 a 800.000 personas con deudas vendidas
Uno de los datos más relevantes de la entrevista fue el incremento de las personas cuyas deudas fueron transferidas por los bancos a otros operadores.
“En agosto de 2026, las personas que tienen su cartera, que sacaron un préstamo, que dejaron de pagar y esa entidad la vendió, son 800.000 personas. Pero en agosto del 24 eran 180.000”, detalló.
La comparación entre ambos períodos representa un incremento aproximado del 344%, de acuerdo con las cifras mencionadas por la economista.
Rossi sostuvo que el crecimiento de estas carteras refleja las dificultades que atraviesan los deudores y alertó sobre las consecuencias de las prácticas de cobranza.
“Para los bancos esto es una política de cuidar su balance, pero es muy nocivo porque a mucha gente la llaman de estudios de abogados”, afirmó.
La especialista explicó que los créditos pueden venderse por una fracción de su valor original y que quienes los adquieren buscan recuperar posteriormente el dinero adeudado. En ese proceso, advirtió, algunas personas quedan expuestas a llamados reiterados y situaciones de hostigamiento.
El drama del hostigamiento por deudas
Durante la entrevista, Sylvestre recordó el caso de una persona que se habría quitado la vida después de sufrir un hostigamiento persistente por una deuda de 250.000 pesos. El conductor mencionó la desesperación y la vergüenza que habría experimentado la víctima, quien no había contado a su familia que atravesaba dificultades financieras.
El caso puso de relieve las consecuencias humanas que puede tener el endeudamiento cuando se combina con la presión de las gestiones de cobro.
Rossi explicó que las entidades financieras pueden desprenderse de las carteras que consideran de difícil recuperación, mientras que otros operadores adquieren esos derechos y continúan reclamando el pago.
La economista cuestionó que el problema se analice únicamente desde la perspectiva de los balances bancarios y remarcó la necesidad de considerar la situación de las personas que no logran afrontar sus obligaciones.
“Es un síntoma de la crisis de ingresos”
Otro de los puntos abordados fue la efectividad de las refinanciaciones. Rossi advirtió que una parte de las personas que logra reorganizar sus deudas vuelve a caer en mora porque sus ingresos no alcanzan para sostener los pagos.
Según explicó, alrededor del 30% de los casos contemplados en ese análisis vuelve a caer en el circuito de endeudamiento.
La economista aclaró que esto no significa necesariamente que todas las refinanciaciones estén mal diseñadas, pero consideró que la reiteración de los incumplimientos constituye una señal de las dificultades económicas de los hogares.
“Es un síntoma de la crisis de ingresos”, afirmó.
En ese contexto, sostuvo que las refinanciaciones pueden ofrecer un alivio temporal, pero no alcanzan para resolver el problema cuando persiste la pérdida de poder adquisitivo.
“Necesitaríamos una recomposición salarial interior para seguir viviendo estos niveles de financiamiento”, planteó.
El endeudamiento como reflejo de la situación social
Para Rossi, los datos del Mapa de la Deuda permiten observar un fenómeno que excede el sistema financiero: la dificultad de una parte de la población para sostener sus gastos y cumplir con sus compromisos económicos.
La economista remarcó que las personas que permanecen endeudadas pueden encontrar obstáculos para acceder nuevamente al crédito, incluso cuando su situación mejora, lo que limita sus posibilidades de financiar compras necesarias o recuperar cierta estabilidad económica.
El crecimiento de las carteras de créditos impagos transferidas a terceros, el aumento de la morosidad y las dificultades para sostener las refinanciaciones configuran, según su análisis, un escenario que requiere atender tanto las obligaciones financieras como los ingresos de los hogares.
La especialista concluyó que, sin una recuperación de los ingresos que permita afrontar los gastos cotidianos, las soluciones basadas exclusivamente en refinanciar las deudas difícilmente alcancen para revertir el problema.